扫描下载APP
其它方式登录
CoreWeave因激进扩张导致债务规模暴增,半年新增有息债务近140亿美元,融资成本高企,债券收益率飙升至15%,引发市场对其偿债能力的担忧,并波及Nebius、Oracle等AI基础设施公司,暴露AI算力产业依赖高杠杆融资模式在加息环境下的系统性脆弱性。
中美芯片竞争重心正从硅基计算转向光域互连,AI数据中心面临数据传输时延与能耗瓶颈,光互连、光模块和共封装光学成为新战略焦点;中国在光子技术布局早、系统集成推进快,但上游激光器、信号处理芯片及磷化铟衬底制造仍依赖美方;美国掌握核心器件优势,却受制于中国主导的铟资源提炼与出口管制,形成双向技术依赖。
文章探讨生成式AI对媒体产业的系统性冲击,聚焦生产、流通、价值三层变革:AI提升新闻生产效率但加剧同质化与组织转型压力;在流通层导致信息入口隐蔽化和内容液态化,削弱媒体流量获取能力;在价值层引发商业模式从‘流量计价’向‘调用计价’转变,并重申媒体不可替代的核心价值在于真实记录、专业核查与公共空间守护。
斯坦福大学与Together AI提出新型文本生成范式Next-Concept Modeling(NCM),摒弃传统逐token自回归或迭代扩散方式,改为先并行生成高层概念提纲,再逐层并行填充细节,实现10–31倍加速且质量相当或更优,为大模型推理效率与生成机制带来范式突破。
AI算力扩张引发存储芯片产能结构性紧缺,HBM和高端DDR5挤占消费级内存产能,导致PC与手机硬件成本飙升,微软Surface、苹果MacBook、华为Mate等多品牌全线涨价,5000元以下笔记本几近绝迹,消费者被迫推迟换机、转向二手或分期,而戴尔、联想等厂商则借AI服务器实现增长对冲。
AI短剧用户规模突破6亿,日均上线超1300部,占微短剧总量95%以上;字节通过番茄小说(IP)、Seedance(制作)、红果(分发)构建闭环生态,倒逼爱奇艺、腾讯视频、芒果TV等长视频平台集体入局AI,转向‘真人+AI’混合制作模式以平衡成本与质感,并探索互动式内容消费新形态。
AI正深度重构制药研发流程,通过干实验(AI分子设计)与湿实验(真实生物验证)闭环大幅缩短药物发现周期(压缩70%-90%)、降低约50%总成本。当前已形成上游AI技术公司(如英矽智能、Anew Labs)、中游CRO/CDMO服务商(如金斯瑞、Twist)和下游药企(如恒瑞、复星)三类协同又竞争的玩家格局,III期临床验证(如Rentosertib预计2029年读出数据)将成为行业规模化落地的关键拐点。
谷歌发布新旗舰大模型Gemini 4 Argon,主打企业级长链路任务处理能力,在软件工程、金融法律、科研等硬核场景表现突出,支持百万级token跨请求续写;但其在精细交互、物理模拟等任务中表现不佳,输出token消耗高导致实际成本反超竞品,首发低价策略实为吸引企业接入生态的短期引流手段。
文章探讨AI代理从短时任务处理迈向长程、端到端客户旅程管理的范式转变,强调其在保险理赔、律所案件准备、按揭贷款等复杂流程中提升结果质量与效率,并推动商业模式由按时收费转向按实际业务结果(如和解金额、签约收入)分成,释放千亿美元级价值。
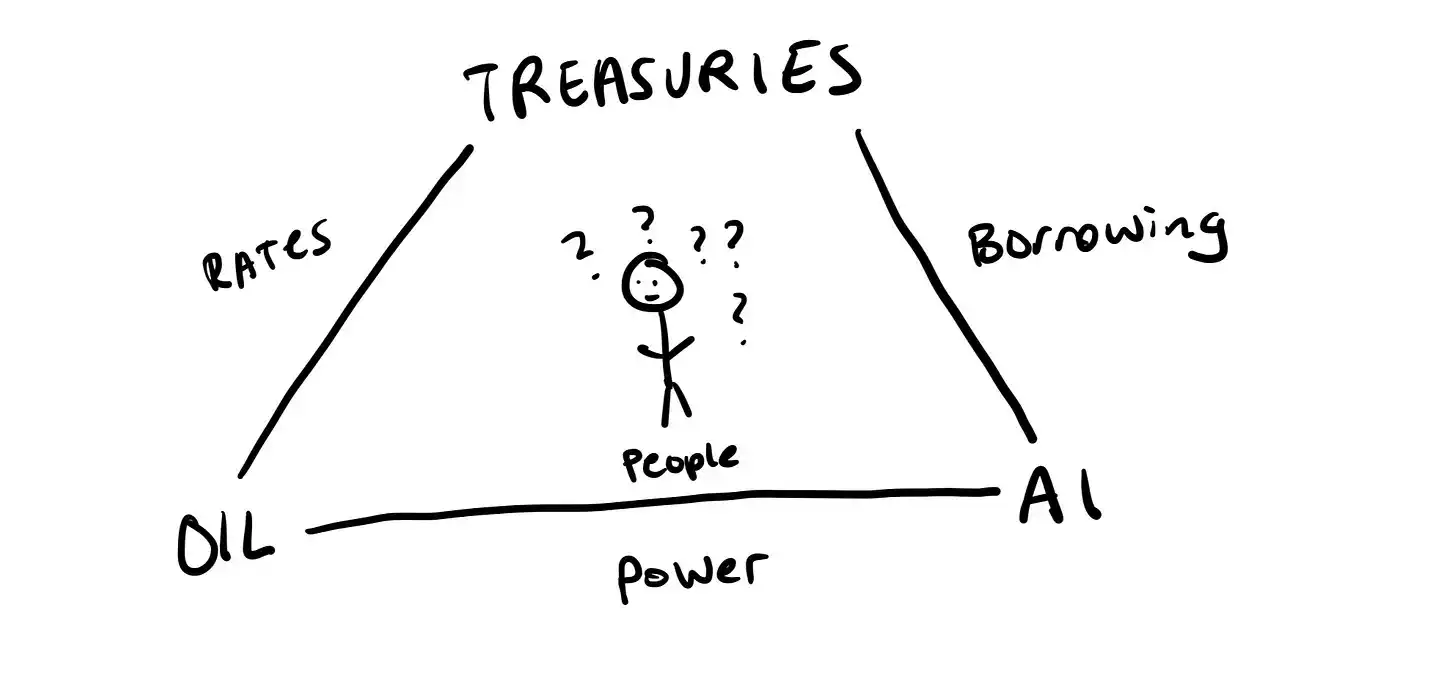
文章揭示石油、美债与AI三者形成的‘耸肩通胀’三角关系:地缘冲突推高油价,加剧运输与能源成本;政府巨额债务叠加AI巨头大规模资本开支,共同推升美债收益率和长期利率;AI建设依赖天量电力与融资,进一步加剧能源紧张与借贷竞争,最终将通胀压力转嫁给普通民众,导致生活成本上升、财富分化加剧与经济结构性失衡。
黄仁勋在与Lex Fridman的对话中回顾英伟达与台积电合作起源,强调诚信、长期伙伴关系与共同成长的价值;并指出中国AI公司因算力短缺被迫创新,设计出更高效率的AI架构,展现强大韧性与执行力。
台积电2026年第三季度业绩创历史新高,净利润同比增长68.7%,受益于AI驱动的高性能计算芯片需求激增;公司加速推进2纳米、3纳米先进制程量产与全球扩产,计划在台湾、美国、日本新建多座晶圆厂,并大幅扩充CoWoS先进封装产能,以全面支撑AI时代芯片制造需求。
Grass 协议利用全球用户闲置的家庭网络带宽,为 AI 实验室提供住宅 IP 数据采集服务,并拓展至实时上下文检索,支撑大模型推理时的网络搜索需求;其收入快速增长,2025年达1700万美元,2026年上半年再获同等收入,被Multicoin Capital视为潜在数十亿美元规模的AI基建新范式。
AI编程技术大幅降低软件开发门槛,催生大量仅服务于个人或小群体的临时性、任务型微型应用(micro apps / disposable software),软件正从需规模化服务大众的标准化产品,转变为像Excel一样可随手创建、用完即弃的工作工具,其价值转向数据、模型和底层服务的长期可靠性。
摩根士丹利维持SpaceX增持评级,目标价300美元,其中企业AI业务占估值55%(165美元),核心驱动力为尚未被市场充分定价的分布式推理云和物理AI集群;火箭与星链仅构成小部分估值,AI基础设施整合能力成为最大增长潜力来源。